注文住宅を建てるとき、住宅ローンは「完成してから一度に実行される」と思っていませんか。実は、土地代や着工金は完成より前に払うため、通常の住宅ローンだけでは足りない場面があります。
この記事では、設計事務所YYAの建築家が、分割融資・つなぎ融資・土地先行融資の違いと、設計事務所で建てるときに先に確認しておきたいことを説明します。主な銀行の対応と金利は、2026年11月時点の公式ページで確認した内容です。
なお、融資の審査や金利の優遇は、銀行と個人の条件で変わります。この記事は仕組みの説明で、どの銀行や方式が得かを決めるものではありません。最終的な条件は、金融機関の案内をご確認ください。
結論:完成前の支払いには、分割融資かつなぎ融資を使う。取り扱いは銀行で違うので、土地を買う前に確認する
注文住宅では、完成して引き渡される前に、次のような支払いが順に発生します。
- 土地代(土地を先に買う場合)
- 設計料(設計事務所への支払い)
- 工事の着工金・上棟時の中間金
- 完成時の最終金
これを自己資金だけで払えない場合に、住宅ローンの分割融資(分割実行)か、つなぎ融資を使います。土地代を先に借りる場合は土地先行融資もあります。それぞれの内容は次のとおりです。
| 方式 | 内容と金利 | 主な注意点 |
|---|---|---|
| 一括融資 | 完成・引き渡し時に、住宅ローンを一度に実行する。 金利:住宅ローンの金利 | 完成前の支払いには使えない。建売住宅やマンションの購入で一般的 |
| 分割融資(分割実行) | 住宅ローンを契約し、土地代・着工金・中間金などの支払いのタイミングに合わせて複数回に分けて実行する。 金利:住宅ローンの金利 | 取り扱う銀行が限られる。銀行によって条件(変動金利のみなど)がある |
| つなぎ融資 | 住宅ローンが実行されるまでの短期の別の融資。完成後に住宅ローンで完済する。 金利:住宅ローンより高めになることが多い(みずほ銀行の説明では、一般的なつなぎ融資は約年1.5〜4%) | 事務手数料や印紙代などが別にかかる。住宅ローンとは別に審査がある |
| 土地先行融資 | 土地の資金だけを先に融資する(建物の資金は、別に申し込む銀行が多い。取り扱いは銀行ごとに確認)。 金利:住宅ローンの金利(銀行による) | 土地の融資を受けたあと、着工や竣工の期限が決まっている銀行がある |
「分割融資」と「つなぎ融資」は似ていますが、分割融資は住宅ローンそのものを分けて受け取る方法、つなぎ融資は住宅ローンとは別の融資で、あとで住宅ローンに置き換える方法、という違いです。
設計事務所で建てるときは、「工事費が決まる時期」を先に見通す
設計事務所に依頼して家を建てると、設計をする会社と、工事をする施工会社が別になります。YYAの標準的な進め方では、工事費の見積もりは、実施設計(工事に使う詳細な図面)がまとまったあとに、施工会社から出てきます。
YYAの目安は、基本設計に約2.5か月、実施設計に約2.5か月、確認申請に約2か月、工事に約8か月で、合計約15か月です(規模や状況で変わります。詳しくは設計事務所で注文住宅を建てる流れと期間をご覧ください)。工事費が確定して請負契約を結ぶのは、設計を始めてから約5か月(基本設計と実施設計のあと)以降になります。
そのため、設計事務所で建てる場合は、次の点を先に考えておく必要があります。
- 土地を設計と並行して買う場合、土地代の支払いは設計の途中にやってくる。土地先行融資・分割融資・つなぎ融資のどれが使えるかで、土地の購入計画が変わる
- 土地を設計の前や設計の途中で買う場合は、工事費が確定する前に融資の審査が必要になることがある。YYAの経験では、事前審査には図面や工務店の見積書の提出を求められます。計画段階の図面や概算の見積書で審査できるか、確定後に再審査があるかは、銀行に確認してください
- 銀行によっては、融資の実行に建築確認済証や工事請負契約書が必要になる。たとえば楽天銀行のつなぎローンは、初回の融資実行希望日の13営業日前までに建築確認済証を出すこと、土地取得資金の融資時にも必要なことが案内されています。必要書類は融資の段階によって違うので、希望する商品で確認してください
だからこそ、土地を買う前、設計を依頼する前に、使いたい銀行に「分割融資やつなぎ融資が使えるか」を確認するのが安全です。依頼のタイミングは設計事務所に依頼するタイミングは?土地購入前から相談できる?でも説明しています。
設計料も、融資に含められる例があります
設計事務所への設計料は、設計が進むにつれて分けて支払います。YYAでは、設計料は着手時・実施設計完了時・竣工時の3回に分けて支払います(規模の大きい案件では、基本設計完了時にも加わります)。
YYAの案件では、設計料も住宅ローンの融資に含められた例があります。ただし、銀行や方式によって扱いが違います。借入総額に含められるかに加えて、着手時や実施設計完了時の支払日までに融資が間に合うかも、申し込む銀行に事前に確認してください。完成時まで融資されない場合は、それ以前の設計料を払う資金が別に必要です。設計料の考え方は注文住宅の設計料はいくら?で説明しています。
設計事務所に依頼してから、融資を検討する流れ(スケジュールの目安)
融資のタイミングは、土地を先に買うか、設計と並行して後で買うかで変わります。2つに分けて、設計事務所に依頼してから完成までの流れと、融資の検討を並べます。期間はYYAの目安(約15か月)で、規模や状況で変わります。
土地を先に買う場合
土地を買う時点で、土地代の融資が実行されます。設計を始めるときには、土地代の融資はすでに実行済みです。
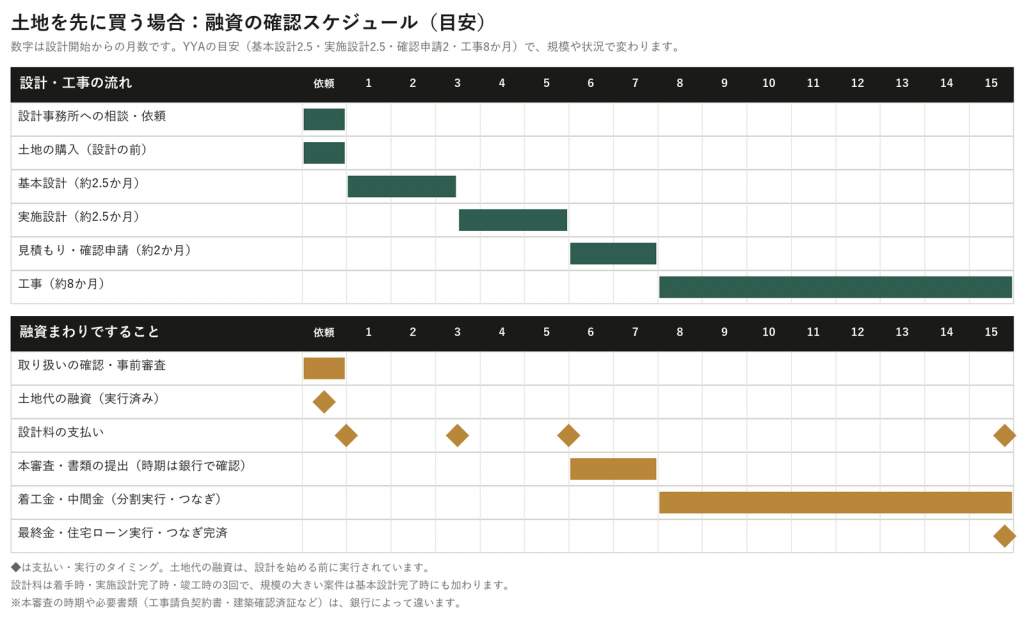
- 依頼前〜依頼時(土地の購入):設計事務所に相談します。使いたい銀行に、分割融資・つなぎ融資・土地先行融資の取り扱いがあるかを確認し、事前審査を受けます。土地を買うときに、土地先行融資、分割融資の1回目、つなぎ融資の1回目のうち、どれかで土地代を借ります。
- 基本設計と実施設計(各約2.5か月):間取りなどの基本的な計画を決め、工事に使う詳細な図面を作ります。設計料は、着手時と実施設計完了時(規模の大きい案件は基本設計完了時も)に支払うため、設計料を融資に含められるか、支払日に間に合うかを銀行に確認します。
- 見積もりと確認申請(約2か月)、工事契約:施工会社の見積もりで工事費が確定し、工事請負契約を結びます。銀行には工事請負契約書や建築確認済証などを出して審査を受けます。必要な書類と時期は銀行で違うので、事前に確認してください。
- 工事(約8か月):着工金や上棟時の中間金を払います。分割融資またはつなぎ融資を、支払いのタイミングに合わせて受けます。
- 完成・引き渡し:最終金と、竣工時の設計料を払います。住宅ローンが実行され、つなぎ融資は完済します。
土地を後で買う場合
設計を先に始め、設計を始めて約1か月後に土地を買う場合です。土地代の融資は、土地を買うこのときに実行します。
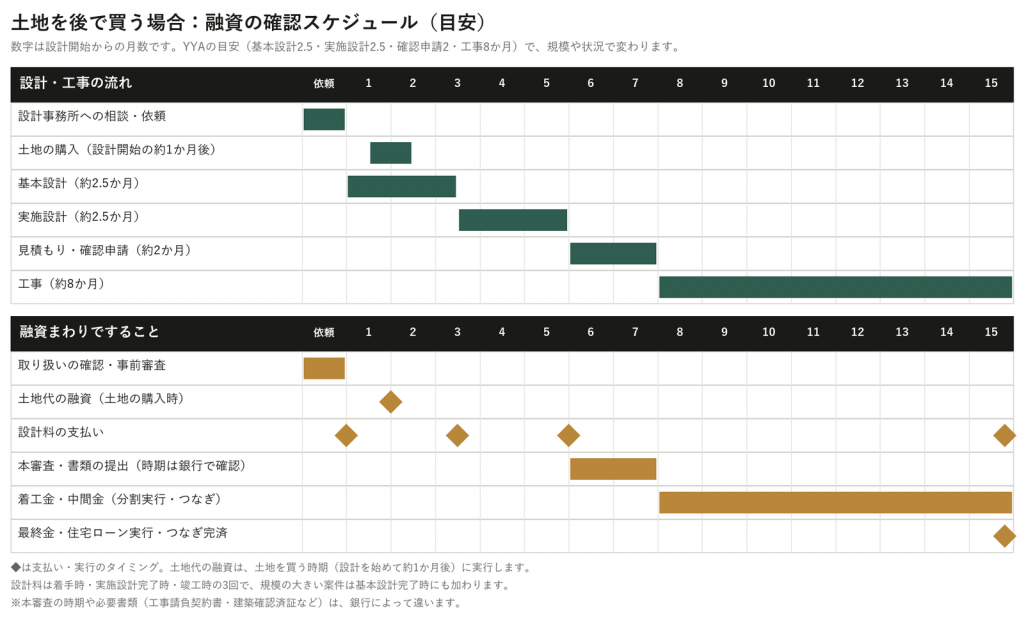
- 依頼時:設計事務所に相談します。使いたい銀行に、分割融資・つなぎ融資・土地先行融資の取り扱いがあるかを確認し、事前審査を受けます。
- 設計を始めて約1か月後(土地の購入):土地を買い、土地代の融資を実行します。この時期は、基本設計の途中で、建築確認済証はまだ出ていません。楽天銀行のつなぎローンは、土地取得資金の融資時にも建築確認済証が必要と案内されているので、土地代の融資に、確認済証や建物の計画がどこまで必要かを、銀行に確認してください。
- 基本設計と実施設計(各約2.5か月):設計料は、着手時と実施設計完了時(規模の大きい案件は基本設計完了時も)に支払います。設計料を融資に含められるか、支払日に間に合うかを銀行に確認します。
- 見積もりと確認申請(約2か月)、工事契約:工事費が確定し、工事請負契約を結びます。銀行には工事請負契約書や建築確認済証などを出して審査を受けます。
- 工事(約8か月):着工金や上棟時の中間金を、分割融資またはつなぎ融資で、支払いのタイミングに合わせて受けます。
- 完成・引き渡し:最終金と、竣工時の設計料を払います。住宅ローンが実行され、つなぎ融資は完済します。
主な銀行の対応と金利(2026年11月時点)
各銀行の公式ページで、2026年11月に確認した内容です。金利は市場の動きや審査の結果、優遇条件で変わります。三井住友銀行では、申し込んだときではなく、お金を借りる日の金利が適用されると案内しています。他の銀行や商品も、金利が決まる時点と、分割実行のたびにどの金利になるかを確認してください。
- みずほ銀行(分割融資):金利は年1.275%〜です(試算上の金利で、実際の適用金利とは異なります)。団信は無料で、何度分割実行しても保証会社事務手数料はかからないと案内されています(その他の手数料や登記費用は別に確認してください)。取り扱いの対象や条件は、窓口で確認してください。
- 三井住友銀行(土地先行融資・分割融資):変動金利は年1.525%〜です(店頭金利3.375%。WEB申込専用で、Oliveアカウントの開設と給与振込口座の指定が前提)。借入の都度、融資額の2.2%(税込)の銀行手数料がかかります。建物の分割融資の期間中は変動金利型のみで、土地先行は、土地ローンの実行から、着工が12か月以内、竣工が24か月以内です。
- りそな銀行(つなぎ融資・分割融資):「取り扱いあり」と案内されています。条件と金利は、公式ページで確認できませんでした。商品の詳細は窓口で確認してください。
- SBIアルヒ(フラット35+フラットつなぎ):フラットつなぎは最大4回(土地購入時・着工時・上棟時・竣工時)で、事務手数料は11万円のタイプなどがあります。つなぎの金利は個別に提示されます。フラット35は年2.810%です(融資比率9割以下・団信加入。4ポイントの割引を適用した場合の、当初5年間の金利で、6年目以降は年3.81%です。完成後の住宅ローンの金利です)。フラット35の審査承認が前提で、割引の条件を確認してください。
- 楽天銀行(つなぎローン):最大3回まで借りられます。事務手数料は11万円で、金利は毎月見直され、印紙代などが別にかかります。建築確認済証が必要で、楽天銀行の住宅ローンかフラット35が前提です。
- auじぶん銀行:自社のつなぎ融資の取り扱いはありません。提携のつなぎ融資(東光商事)を紹介し、その金額を借入額に含めて申し込めると案内されています(含められる範囲は要確認)。
- フラット35(住宅金融支援機構):完成後に実行される住宅ローンで、完成前の資金には、つなぎ融資と組み合わせることが多い仕組みです。最頻金利は、返済期間21〜35年で年3.81%です(2026年11月、割引前)。取り扱う金融機関ごとに条件が異なります。
表の金利は、試算上の金利・割引条件つきの金利・割引前の金利が混ざっており、そのままは比べられません。SBIアルヒのフラット35(年2.810%)は完成後の住宅ローンの金利で、つなぎ融資の金利ではありません。フラット35の最頻金利(年3.81%)は割引前の金利で、「最頻金利」とは、取り扱う金融機関の金利のうち最も多い金利のことです。「融資比率9割以下」は、住宅の取得費用に対する借入額が9割以下という意味です。「団信」は、死亡など所定の事由に備える団体信用生命保険です。
上の銀行以外にも、地方銀行や信用金庫などで取り扱いがあります。当事務所の新築の案件では、但馬銀行の分割実行を使った例があります。ただし、条件は銀行・時期・案件で変わるので、個別の条件は各金融機関に確認してください。
三菱UFJ銀行など、ここに載せていない銀行は、公式ページで分割実行やつなぎ融資の記載を確認できなかったものです。取り扱いがないという意味ではないので、希望する銀行があれば、直接問い合わせてください。
分割融資とつなぎ融資を選ぶときに確かめること
分割融資とつなぎ融資のどちらが有利かは、一概に言えません。確かめたいのは、次の点です。
- 金利:つなぎ融資は分割融資より高めのことが多いですが、期間や借りる回数で、利息の総額は変わります
- 手数料と諸費用:手数料の算定基準(1契約あたりか、1回の実行あたりか、融資額の何%か)と回数は、商品ごとに違います。つなぎ融資の事務手数料、分割融資の抵当権設定などの費用も、確認してください
- 変動金利のみの期間があるか:分割融資の期間中は、変動金利だけの銀行があります
- 回数と期限:何回に分けて借りられるか、着工や竣工の期限はあるか
- 設計料や諸費用を含められるか:含められる範囲は、銀行や方式で違います
- 必要な書類:事前審査に必要な図面や見積書、融資の実行に必要な建築確認済証や請負契約書
- 完成前の返済と、計画が延びたとき:完成前に利息だけを払うのか、いつ払うのか、家賃と重なる期間があるか。工期が延びたり、工事費が増えたりしたときの再審査や、つなぎ融資の延長の可否と追加費用も、契約前に確認してください
総額で比べるには、希望する銀行に、土地代・設計料・工事費の支払い予定を見せて、方式ごとの利息と手数料を試算してもらうのが確実です。
よくある質問
Q. 分割融資とつなぎ融資では、どちらが得ですか。
A. 一概には言えません。金利は、分割融資のほうが低いことが多いと案内されていますが(みずほ銀行の説明)、取り扱う銀行が限られます。つなぎ融資は金利が高めで手数料もかかります。つなぎ融資は、銀行が自社で扱う場合と、提携先を紹介する場合があります。借りる回数と期間で利息は変わるので、希望する銀行で試算してください。
Q. 設計事務所で建てるときも、分割融資やつなぎ融資は使えますか。
A. 使える商品はありますが、銀行や案件によります。YYAの標準的な進め方では、工事費が確定するのは実施設計と見積もりのあとになるため、融資の相談を土地購入前や設計の依頼前に始めておくと、段取りを組みやすくなります。
Q. 設計料も融資に含められますか。
A. 当事務所の案件では、含められた例があります。銀行や方式で扱いが違うので、申し込む銀行に事前に確認してください。
Q. ネット銀行でも使えますか。
A. 銀行によって分かれます。楽天銀行はつなぎローンがあり、auじぶん銀行は自社のつなぎ融資はなく、提携先を紹介しています。分割実行を扱うかも含めて、公式ページで確認してください。
まとめ:融資の相談は、土地探しや設計と一緒に早めに始める
注文住宅の資金計画は、土地、設計料、工事費、融資の方式が互いに関わります。設計事務所に依頼するときは、予算を総額で考え、住宅ローンを使うか、現金で払うかも含めてお聞きしています。
融資の審査や金利の相談は金融機関に任せる必要がありますが、事前審査に出す図面や見積書の準備、工事費が確定する時期の見通しは、設計者が一緒に整理できます。
まず、土地探しや資金計画から相談したい方は、設計事務所への相談で何を準備すればいい?も参考にしてください。流れと期間は、設計事務所で注文住宅を建てる流れと期間で説明しています。
資金計画から設計相談をご検討の方へ
YYAでは、大阪を拠点に、建築家による注文住宅の設計を行っています。土地探しや資金計画の段階からのご相談も可能です。ご相談は無料です。提案は10万円(税別)で、ご契約の場合は設計料に充当します(設計料の考え方は注文住宅の設計料はいくら?をご覧ください)。
この記事の監修
吉野優輔(一級建築士/株式会社YYA 代表取締役)
2007年近畿大学理工学部建築学科卒業。2009年~2021年株式会社日建設計。2021年に独立(2022年に株式会社YYAに改組)。2024年から近畿大学建築学部の非常勤講師。詳しくは会社概要をご覧ください。
出典
金利と各行の取り扱いは、次の公式ページで2026年11月5日に確認しました。
- みずほ銀行:注文住宅の分割融資
- 三井住友銀行:土地先行融資
- 三井住友銀行:住宅ローン金利
- SBIアルヒ:フラットつなぎ
- 楽天銀行:つなぎローン
- auじぶん銀行:つなぎ融資のよくある質問
- りそな銀行:住宅ローン
- フラット35:金利情報
関連記事
- 設計事務所に依頼するタイミングは?土地購入前から相談できる?
- 注文住宅の設計料はいくら?
- 設計事務所で注文住宅を建てる流れと期間
- 設計事務所への相談で何を準備すればいい?
- 実家を建て替える前に決めること
下記のバナーからYYAの公式LINEを友だち追加していただくと、土地探しや資金計画を含めた家づくりのご相談をLINEでお気軽にお寄せいただけます。